2021年,伊斯坦布尔的房地产市场再次迎来繁荣。积压的需求,加上新房供应极度不足,推动了房价的飙升。那么,2021年究竟发生了什么?我们又可以期待2022年出现什么变化?
疫情推动对带露台公寓的需求
封锁措施影响了全球多个国家,伊斯坦布尔也不例外。人们渴望户外空间——伊斯坦布尔绝大多数公寓楼没有花园空间,公园也少之又少。拥有大花园的小区和带有阳台或露台的公寓需求大增。别墅价格也因买家优先考虑户外空间而飙升。
央行利率
尽管通胀上升,政府仍坚持降息政策,这推动了买房周期。随着其他资产贬值,投资者转而将房地产和汽车作为对抗资产价格上涨的避险工具。
2021年1月 – 库存水平偏低
2020年,新房库存进一步减少。2021年同样如此。受疫情不确定性和建筑成本上升影响,开发商对启动新项目持谨慎态度。伊斯坦布尔市中心地区现代化、抗震的高质量公寓供应严重不足。
旺盛的内部需求
国际买家仅占伊斯坦布尔投资者的小部分,大多数买家来自土耳其国内或是土耳其侨民。伊斯坦布尔的这种需求源自土耳其买家希望拥有这座城市的一部分。
这导致越来越多当地伊斯坦布尔居民被推出租赁市场,许多年轻买家已无力负担市内房产。一项调查显示,2019年近60%的当地居民能够负担在伊斯坦布尔购房,而到了2022年初,这一比例降至约25%。
2022年的预期
鉴于历史高价,我们预期开发商将敢于重新开工建造。遗憾的是,这并不会显著增加市中心供应,因为可用的空地非常有限。
预计大部分大型小区建设将在卡格塔内(Kagithane)和媒体高速公路(Media Highway)等地区的原工厂和仓库用地,以及安纳托利亚一侧的马尔特佩(Maltepe)和卡尔塔尔(Kartal)等区进行。
市中心 – Şişli 和 Beşiktaş
伊斯坦布尔传统的市中心区域——Şişli、Beşiktaş、Kadıköy、Bakırköy 和 Zeytinburnu——新房供应不足。这种长期的供应不足预计将在2022年及以后持续。
Şişli获得新的高层建筑许可极其困难,而Beşiktaş、Zeytinburnu和Bakırköy历来对高层开发有更严格的限制。
大伊斯坦布尔市政当局与土耳其政府一道,通常更倾向于采用水平延展的建筑风格,以应对许多土耳其社区过于密集的现状。因此,较小的精品再生项目在这些中心区更为常见。
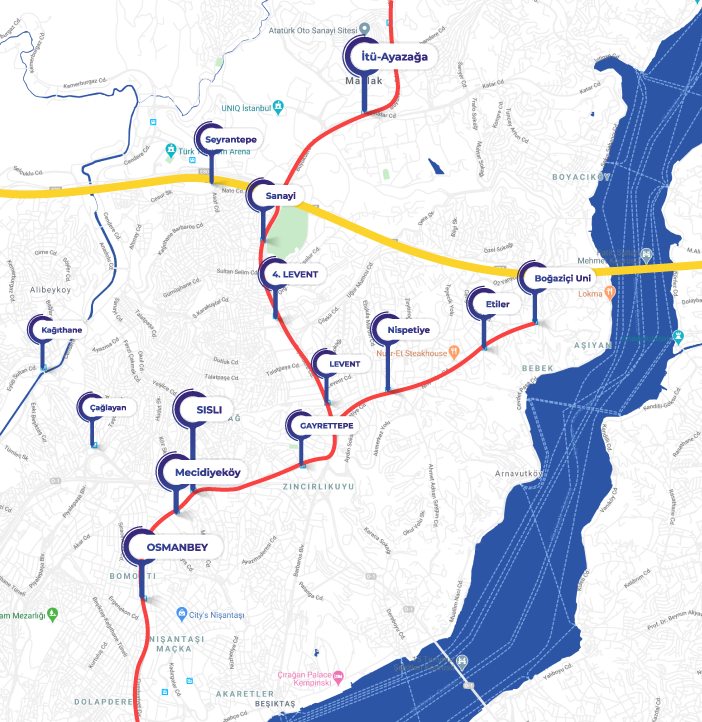
伊斯坦布尔的顶级商业区始于Şişli,向北延伸至Mecidiyeköy、Levent、4. Levent和Maslak。Şişli是黄金市中心,对住宅和商业空间的需求异常强劲。该区域的发展较少且通常价格昂贵,因为可用空地极为有限。
Bomonti
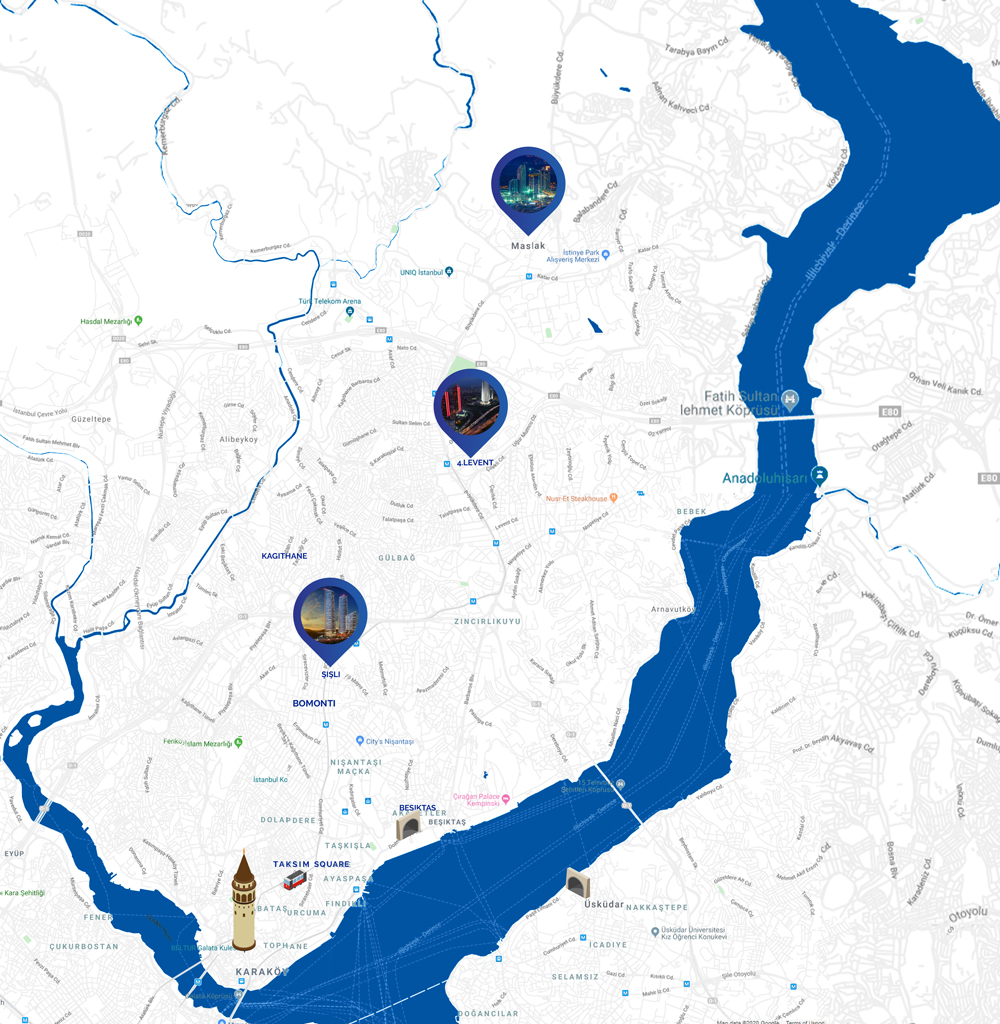
Bomonti在几年前还被视为一个破败社区。到了2021年,它已转变为越来越有声望的住宅区,诸如Anthill、Divan和Bomonti Hilton等大型开发项目塑造了其天际线。
该区域的住宅楼平均价格已超过每平方米$6,000。
Bomonti的人气在建设了两条公路隧道后显著提升,一条直通Beşiktaş,另一条通向Kağıthane。Taksim也近在咫尺,Nişantaşı附近,M2地铁则提供了快速通达伊斯坦布尔主要商务走廊的便利。
因此,Bomonti已成为一重要住宅区,同时仍保留进一步发展的潜力。
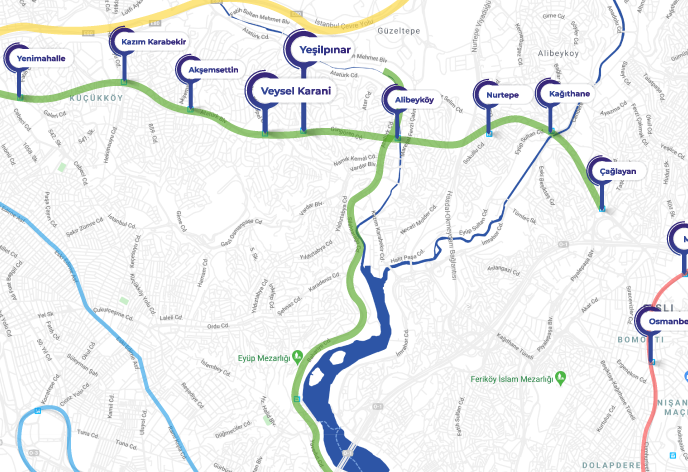
Kağıthane – Seyrantepe – 伊斯坦布尔快速扩张的科技区
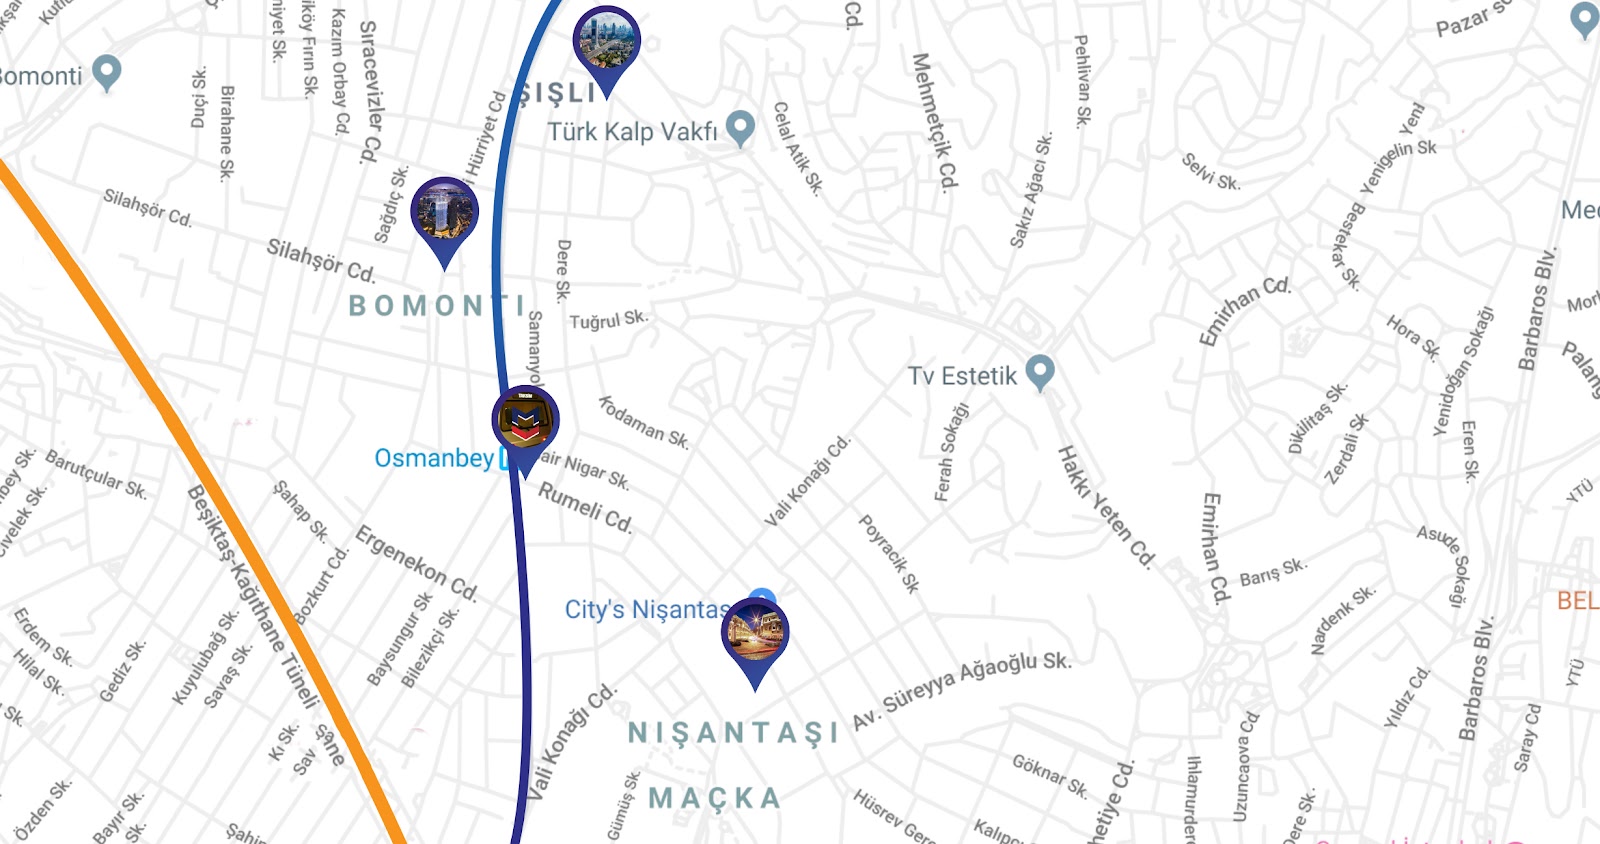
虽然许多人因著名的Vadi Istanbul购物中心而熟知Seyrantepe,但国际买家常被误告该区域是Maslak或仅仅是Vadi区。
这些区域正沿着Cendere河岸逐渐融合。从Seyrantepe开始,重大开发项目沿河展开,向南延伸至Halic。尽管Seyrantepe的价格已经大幅上涨,向南继续拓展仍然提供了价值机会。
M7地铁线于2020年第四季度开通,随着新交通连接潜力的显现,促进了开发。该线路改善了这些发展中地区与伊斯坦布尔中心地区的通达性。
伊斯坦布尔机场也通过直达公路连接较易从Kağıthane到达,而M11机场地铁则进一步加强了该区的交通基础设施。
我们预计Kağıthane将在Vadi Istanbul周边最昂贵区域之外实现强劲增长,特别是在靠近新地铁基础设施的城市再生区域。
Kemerburgaz 和 Gokturk
这两个较小的区传统上与伊斯坦布尔的富裕居民相关。交通基础设施的改善,特别是 M11 机场地铁,显著加强了它们与伊斯坦布尔市中心的联系。
截至 2022 年 1 月,一居室公寓的价格大约为 $200,000,这提供了较为罕见的低密度居住与市中心通达性的结合。
在我们的 Gokturk 和 Kemerburgaz 指南中了解更多关于这些地区的信息。
GOP 和 Eyup
位于中心区边缘的区域预计将吸纳一些市中心无法再容纳的需求。诸如 Eyup 和 Gaziosmanpasa 这样的地区提供了较为便利的通往伊斯坦布尔市中心的交通。
G政府对交通基础设施的投入,包括 M7 地铁和 T5 有轨电车线路,鼓励了这些地区进一步的私人投资。
这些区还有大量未来建设空间。加上大量老旧的住房存量需要城市更新,这创造了持续供应的中档住宅物业。
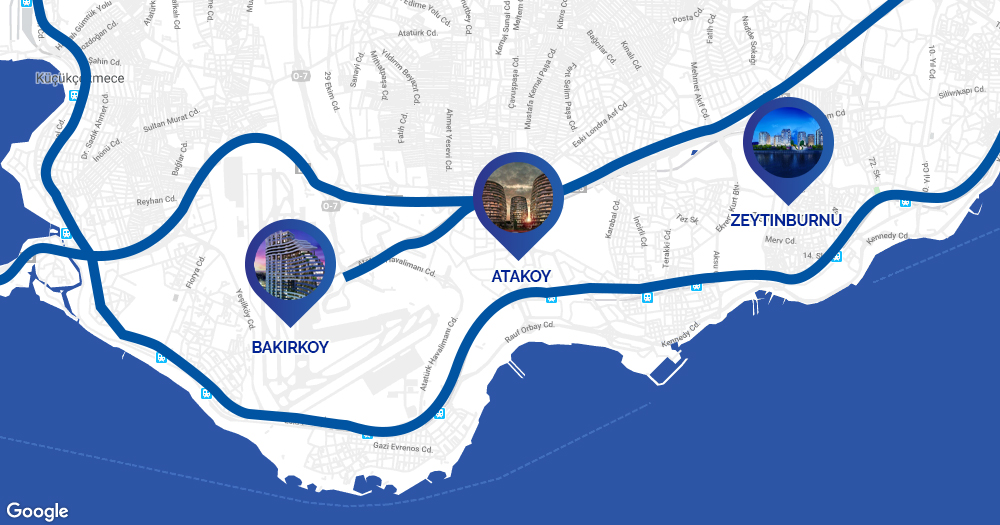
沿海路线 – Atakoy,Bakirkoy 和 Zeytinburnu
沿海路线不仅提供迷人的海景,还与伊斯坦布尔多个区域拥有优越的交通连接。该地区生活设施丰富,生活方式良好,尤其受到中高收入居民的欢迎。
海岸线前沿大量开发了大型住宅园区。许多园区已成为伊斯坦布尔的重要地标,提供了无障碍的马尔马拉海、王子群岛及历史半岛景观。
这些项目代表了日益稀缺的开发区域,因为几乎没有可供此类大型项目使用的沿海土地。
Marmaray 铁路线快速连接伊斯坦布尔全市,并穿越博斯普鲁斯海峡通往亚洲一侧,接入土耳其更广泛的铁路网络。这使得这些沿海地区对通勤者越来越有吸引力。
尽管处于高价位区间,这些开发项目从投资角度仍具有吸引力。它们受益于强劲的租赁需求以及国内外买家的广泛关注。
Supply was also becoming increasingly limited as most major compounds had already been completed, supporting the potential for further capital appreciation in 2022.
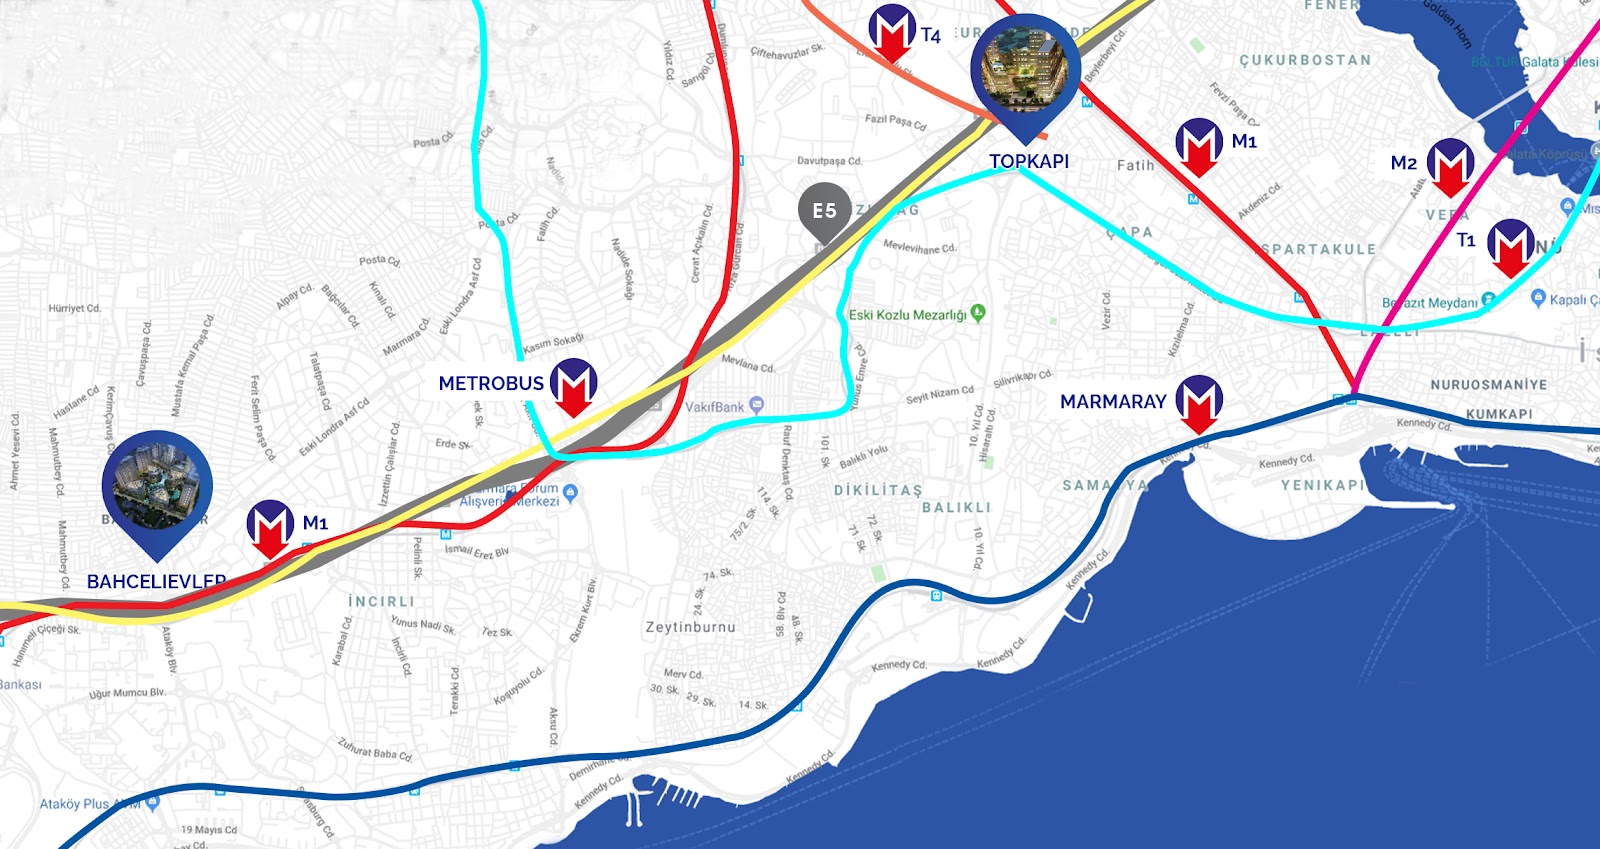
伊斯坦布尔的十字路口 – Bahcelievler 和 Topkapi
这些地区传统上一直受到伊斯坦布尔中产阶级的青睐。便捷通达E5公路,提供多种交通选择,尤其是通往市中心和主要商业区。
该地区历史上建筑密集,街道狭窄,地下停车位有限。随着旧仓库和工厂迁往伊斯坦布尔郊区,取而代之的是更大的住宅小区,这一状况开始改变。
这一重建推动了增长,同时考虑到地段,房价仍保持相对合理。
到2021年,该地区已相对成熟,2023年前预计政府重大新投资有限。这导致2021年房价相对停滞,但一些预售项目仍提供资本增值机会。
媒体高速公路和Atakent
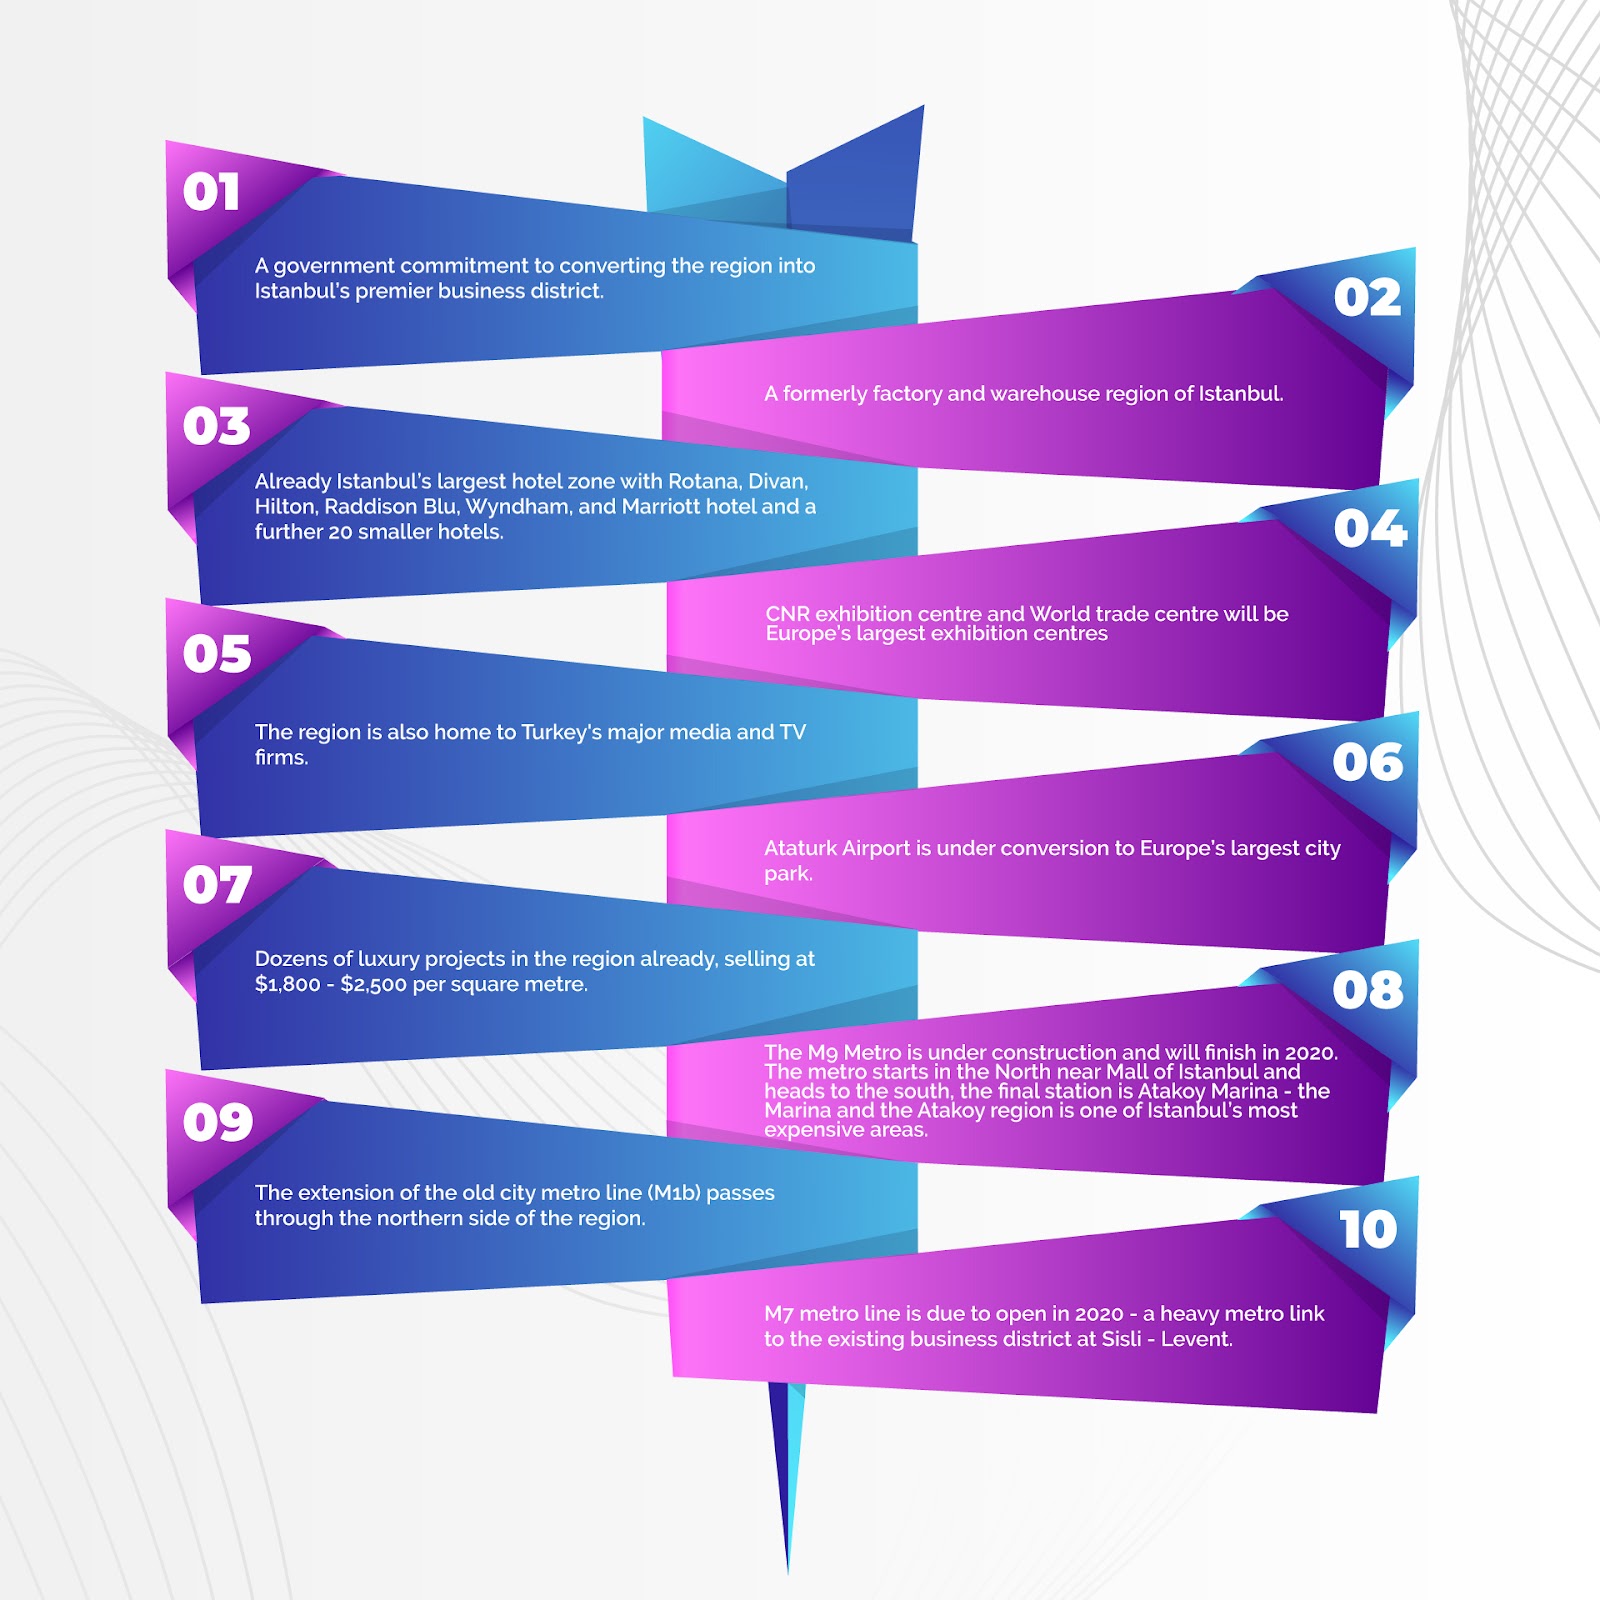
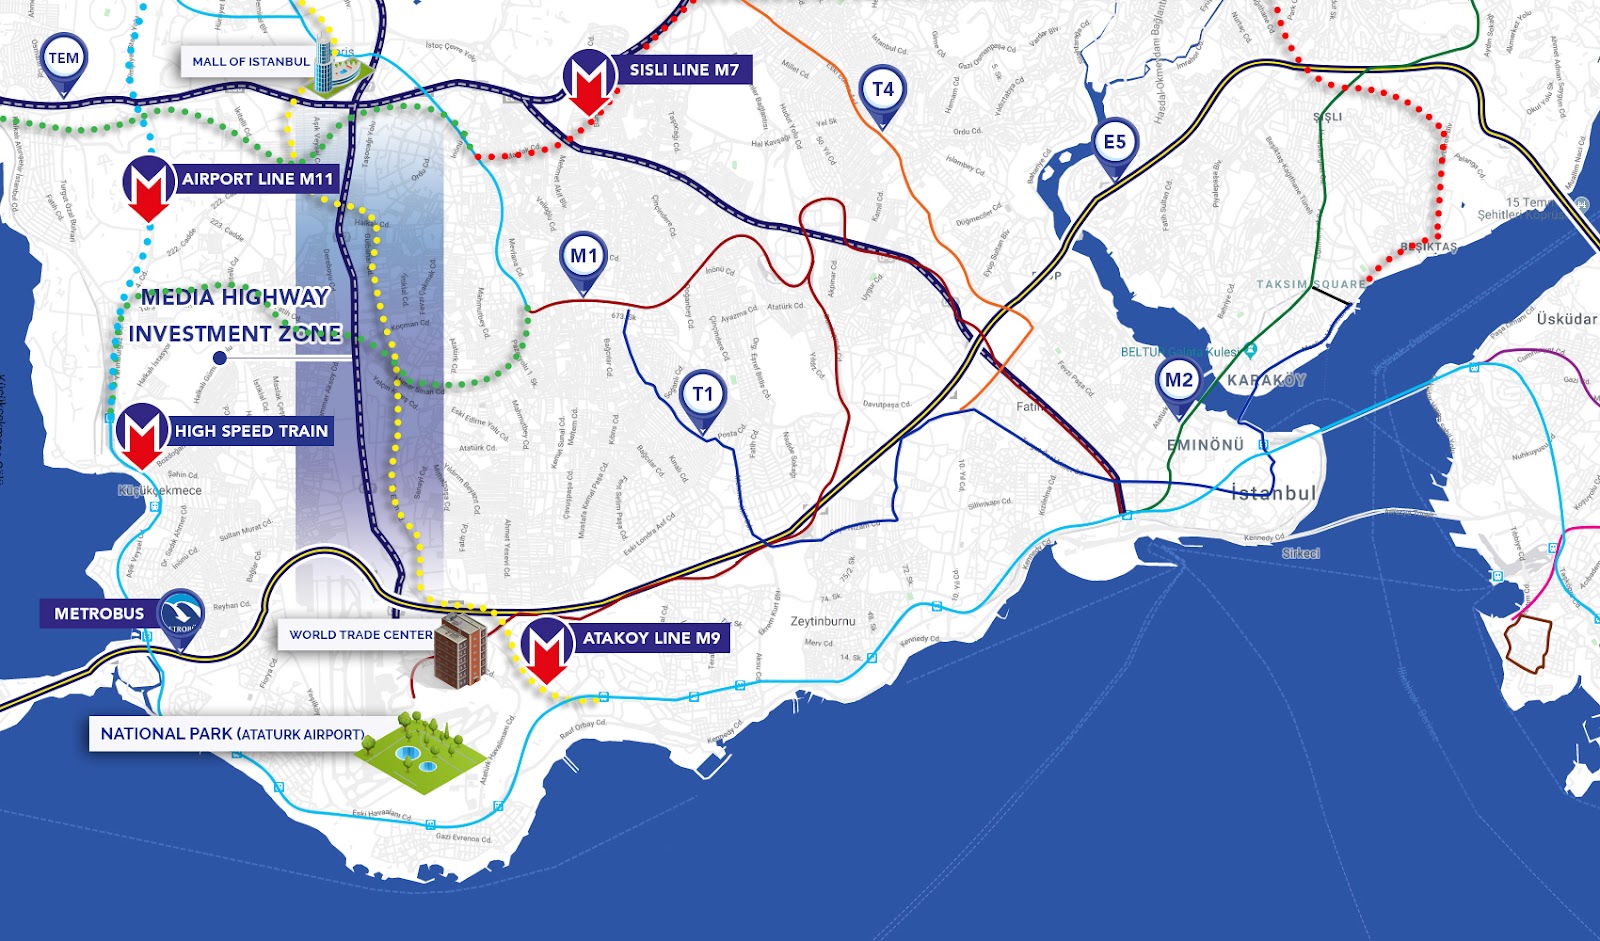
向西进一步,媒体高速公路(Media Highway,或称Basin Ekspres)继续再生。主要的地铁投资促进了车站周边的大规模建设。
这项政府针对轨道基础设施的计划投资,较早先“先建房屋后建设基础设施”模式有重大改善,而后者是导致伊斯坦布尔著名交通拥堵问题的原因之一。
2021年,媒体高速公路地区的房地产供应仍然充足,虽然地铁基础设施的扩展预计将逐渐消化这些存量。
Kucukcekmece的Atakent和Halkali长期受到伊斯坦布尔中产阶级的欢迎。2010年代的快速扩展将先前未开发土地转变为住宅小区、私立学校、医院、购物中心和现代基础设施的区域。
Halkali也成为一个重要交通枢纽,连接Marmaray和土耳其更广泛的铁路线网。这进一步推动了需求,展现了协调的交通与住宅规划在伊斯坦布尔的成效。
我们预计,尤其是靠近地铁和铁路线车站,特别是Halkali周边的物业将实现特别强劲的增长。
Başakşehir 和 Bahçeşehir
这两个地区曾是投资者的最爱,但位置、建设阶段和开发商质量尤其重要。这些因素的强有力结合提高了转售流动性,并提供了更可靠的退出途径,无论更广泛的市场状况如何。
价格较低的项目不一定带来更好的回报。在某些情况下,转售周期显著较长,租金回报率较弱,以致于在该地区租房比买房在经济上更有意义。
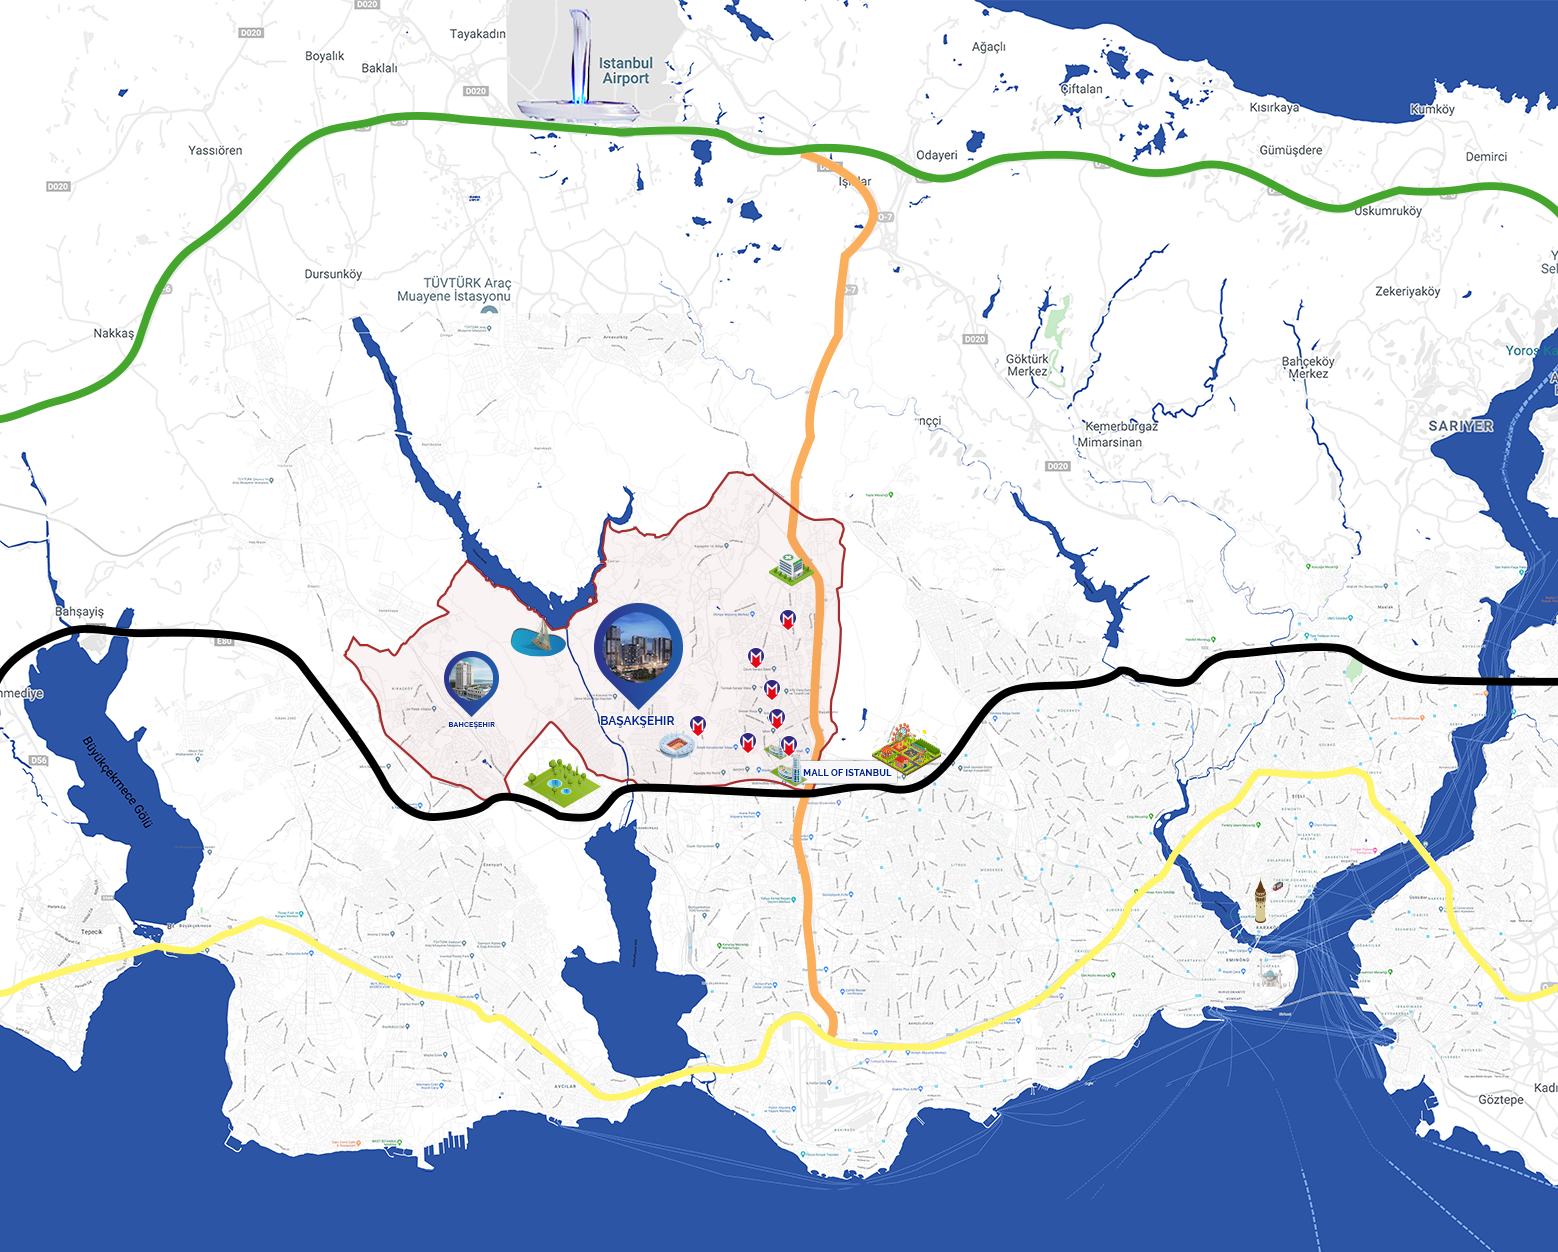
Başakşehir 和 Bahçeşehir 是距离伊斯坦布尔机场最近的主要卫星城镇之一,受益于大量的公共和私人投资。
Başakşehir 拥有包括伊斯坦布尔购物中心(Mall of Istanbul)和伊斯坦布尔最大的一家公立医院之一在内的重要基础设施。通往伊斯坦布尔市中心的地铁连接已经投入运营,并且仍在持续扩展。
Bahçeşehir 也因大量旨在改善与伊斯坦布尔市中心连接的交通投资而受益。这些基础设施项目一起代表了数十亿美元的公共和私人投资。
Esenyurt – 典型的供应过剩案例
Esenyurt 依然是供应过剩的典型案例,尽管该地区对经济型房地产存在健康的需求。该区拥有大量高层开发项目,塑造了令人印象深刻的天际线。
然而,转售传统上较为困难,原因是大量的竞争库存及该地区买家的结构。租金回报率也相对较弱,当时平均约为 2-3%。
服务式公寓和管理良好的品牌综合体通常是该区域更安全的投资概念。由成熟开发商运营的项目更可能提供称职的现场管理和有组织的服务。
规模较小或经验不足的开发商不一定具备提供同等级长期管理的运营能力。
Beylikdüzü – 伊斯坦布尔西部的田园诗般小镇
Beylikdüzü 是一个非常大的区,覆盖伊斯坦布尔两西部湖泊之间 E5 南侧的大部分地区。这使该区拥有漫长的海岸线,历来因适合家庭度假住宅而受欢迎。
自1990年代以来,沿海地区传统上吸引了中产阶级的土耳其度假屋买家。
Beylikduzu的房地产增长主要由Yakuplu和Beykent的品牌住宅项目驱动。标准公寓楼的升值水平不一定达到同样的高度。
Beykent因其私立学校、购物中心和私人医院而吸引了强烈的国内外需求。其靠近E5高速公路,也使其成为使用Metrobus系统通勤到伊斯坦布尔市中心的重要卫星城。
高度限制有助于保持新供应的更受控水平,我们预计该地区在2022年将继续看到良好的增值。
Yakuplu位于海岸,围绕不断扩展的西伊斯坦布尔码头区经历了显著开发。主要风险是仍有大量空置土地可供未来开发,可能导致供过于求,而此地区传统上与度假屋相关联。
Buyukcekmece —— 一个退休及别墅城镇
Buyukcekmece是伊斯坦布尔最西部的主要区之一。尽管该区有一个繁忙且拥挤的市中心,但更广泛的地区大部分由度假屋和别墅组成。
度假屋集中在像Mimaroba这样的沿海社区。沿海线出现了新的安全小区,提供通往海滩和马尔马拉海及Buyukcekmece湖广阔景观的通道。
由于该区部分地区在建筑高度和密度上受到限制,供应并不总能跟上需求。
Buyukcekmece的别墅普遍价格昂贵,尤其是在Alkent等成熟别墅区。这些别墅记录了约54%的平均价格涨幅,考虑到价格已经相对较高,这是一项令人印象深刻的回报。