伊斯坦布尔各区房价:2025年8月市场报告
2025年,伊斯坦布尔房价持续大幅上涨,区级数据显示全市年涨幅约为20%至50%。Beşiktaş、Sarıyer、Kadıköy和Beykoz等核心区依旧是最昂贵的地区,而中端及以更新为主的区域如Kağıthane、Zeytinburnu、Küçükçekmece和Eyüpsultan则提供更高的租金收益率和更短的回本周期。
市场数据说明
本报告使用2025年8月的伊斯坦布尔区级房产数据。随着汇率、利率及本地需求的变化,价格、租金收益率及回本周期可能会有所变动。
伊斯坦布尔房地产市场主要观点
- Beşiktaş、Sarıyer、Kadıköy 和 Beykoz依然是伊斯坦布尔价值最高的地区。
- 中端区域提供更高的租金收益率和更短的回本周期。
- 城市更新支持Kağıthane、Zeytinburnu和Küçükçekmece的房价。
- 亚洲一侧的Kadıköy、Üsküdar、Maltepe和Pendik区表现出强劲的年增长。
- 预计2026年降息将有助于刺激买家需求回升。
伊斯坦布尔各区房价:2025年8月
下表比较了伊斯坦布尔各区的平均平方米价格、平均房产价值、回本周期、毛收益率及年度价格变化。点击栏目标题可对表格进行排序。
| District | 平均价格 (₺/m²) | 平均房产价格 (₺) | 回报期 | 收益率 | 同比变化 |
|---|---|---|---|---|---|
| Adalar | 89,767 | 10,951,574 | — | — | 32.15% |
| Bakırköy | 103,383 | 14,577,003 | 19 yr | 5.28% | 33.15% |
| Beşiktaş | 144,919 | 18,984,389 | 24 yr | 4.17% | 40.24% |
| Beykoz | 110,316 | 20,298,144 | 29年 | 3.41% | 27.42% |
| Beyoğlu | 64,712 | 6,082,928 | 13年 | 7.50% | 18.17% |
| Çatalca | 47,604 | 6,474,144 | 16年 | 6.23% | 35.54% |
| Eyüpsultan | 59,427 | 6,061,554 | 14 年 | 7.33% | 30.65% |
| Fatih | 38,907 | 3,501,630 | 12 年 | 8.14% | 24.35% |
| Gaziosmanpaşa | 39,506 | 4,069,118 | 13 年 | 7.76% | 22.06% |
| Kadıköy | 137,576 | 17,197,000 | 22 年 | 4.61% | 48.95% |
| Kartal | 62,240 | 6,908,640 | 15 年 | 6.61% | 41.66% |
| Sarıyer | 139,079 | 20,583,692 | 24 年 | 4.23% | 20.55% |
| Silivri | 38,184 | 5,154,840 | 14 年 | 6.91% | 34.47% |
| Şile | 79,170 | 14,171,430 | 18 年 | 5.46% | 31.87% |
| Şişli | 68,430 | 6,979,860 | 15 年 | 6.73% | 32.61% |
| Üsküdar | 83,893 | 9,899,374 | 19 年 | 5.19% | 44.02% |
| Zeytinburnu | 62,192 | 6,530,160 | 12 年 | 8.18% | 43.65% |
| Büyükçekmece | 46,879 | 6,938,092 | 16 年 | 6.42% | 32.41% |
| Kağıthane | 55,290 | 4,976,100 | 13年 | 7.44% | 30.26% |
| Küçükçekmece | 44,634 | 4,463,400 | 12年 | 8.53% | 30.19% |
| Pendik | 50,745 | 5,581,950 | 14年 | 6.90% | 44.25% |
| Ümraniye | 59,749 | 5,974,900 | 15 年 | 6.68% | 42.39% |
| Bayrampaşa | 46,546 | 4,701,146 | 14 年 | 6.99% | 31.14% |
| Avcılar | 38,572 | 4,435,780 | 13 年 | 7.46% | 24.39% |
| Bağcılar | 40,939 | 4,503,290 | 14 年 | 7.32% | 28.45% |
| Bahçelievler | 42,126 | 4,423,230 | 13 年 | 7.90% | 39.49% |
| Güngören | 36,270 | 3,808,350 | 12 年 | 8.48% | 31.14% |
| Maltepe | 71,792 | 7,179,200 | 16 年 | 6.26% | 48.16% |
| Sultanbeyli | 42,922 | 4,678,498 | 16 年 | 6.22% | 43.62% |
| Tuzla | 52,858 | 5,814,380 | 15 年 | 6.88% | 40.99% |
| Esenler | 37,904 | 3,790,400 | 15年 | 6.52% | 20.91% |
| Arnavutköy | 35,726 | 3,929,860 | 14年 | 6.98% | 30.01% |
| Ataşehir | 68,565 | 7,542,150 | 14年 | 7.14% | 39.62% |
| Başakşehir | 58,090 | 7,377,430 | 16 年 | 6.44% | 35.98% |
| Beylikdüzü | 37,831 | 5,069,354 | 13 年 | 7.86% | 35.55% |
| Çekmeköy | 53,798 | 5,971,578 | 14 年 | 7.24% | 37.92% |
| Esenyurt | 26,081 | 2,868,910 | 11年 | 8.96% | 31.03% |
| Sancaktepe | 44,273 | 4,870,030 | 14年 | 6.99% | 42.83% |
| Sultangazi | 34,537 | 3,660,922 | 14年 | 7.37% | 29.02% |
来源:Endeksa.com
伊斯坦布尔最昂贵的区县
Beşiktaş以144,919 ₺/m²领跑市场,平均房产价值接近1900万 ₺。收益率保持较为适中,约为4.17%,摊销期为24年。需求受博斯普鲁斯海峡景观、夜生活、Akaretler、大学及核心优越地段的支持。
Kadıköy录得年度涨幅最强劲之一,同比上涨48.95%,达到137,576 ₺/m²。尽管城市更新密集,它依然是伊斯坦布尔亚洲一侧最受欢迎的区域之一,得益于Moda、Bağdat大道、Marmaray和M4地铁的交通便利。
Sarıyer和Beykoz依旧是以生活方式驱动的高端奢华市场,吸引寻求靠近博斯普鲁斯海峡、别墅区、绿地环境和尊贵感的高净值家庭。然而,由于购买价格极高,收益率相对有限。
伊斯坦布尔租金收益率及城市更新最佳区县
Şişli平均价格为68,430 ₺/m²,收益率为6.73%,摊销期15年。其写字楼、医院、购物中心以及靠近Levent的位置使需求保持强劲,尤其是专业人士和市中心租户。
Kağıthane仍是伊斯坦布尔最重要的以更新为主导的投资区县之一。平均价格为55,290 ₺/m²,收益率达到7.44%。围绕Cendere谷、Vadi İstanbul及新交通线路的再开发持续支持买家需求。
Zeytinburnu结合了12年的摊销期与8.18%的收益率,是面向收益型投资者表现最强劲的区域之一。沿海大型项目、Marmaray通达及Kazlıçeşme周边的重建提升了其投资价值。
Şişli最新待售房产
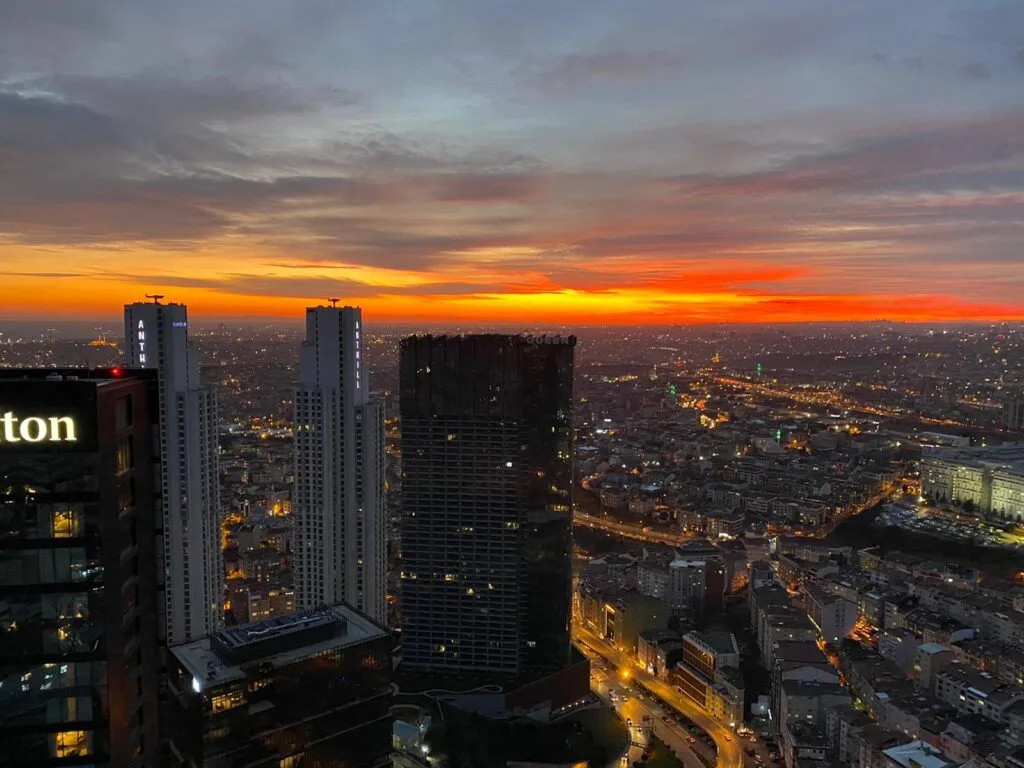
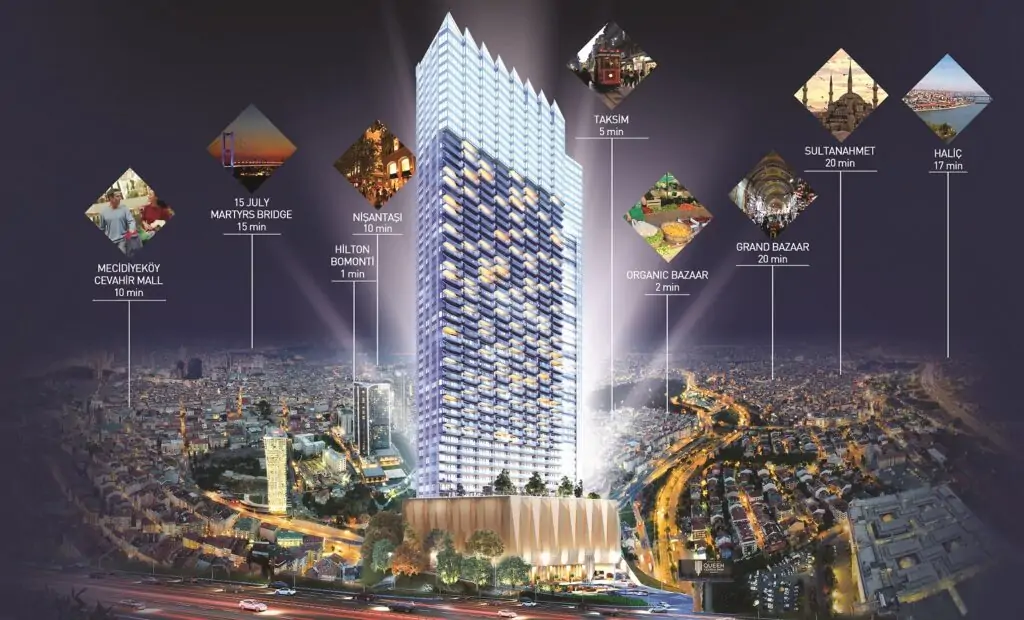
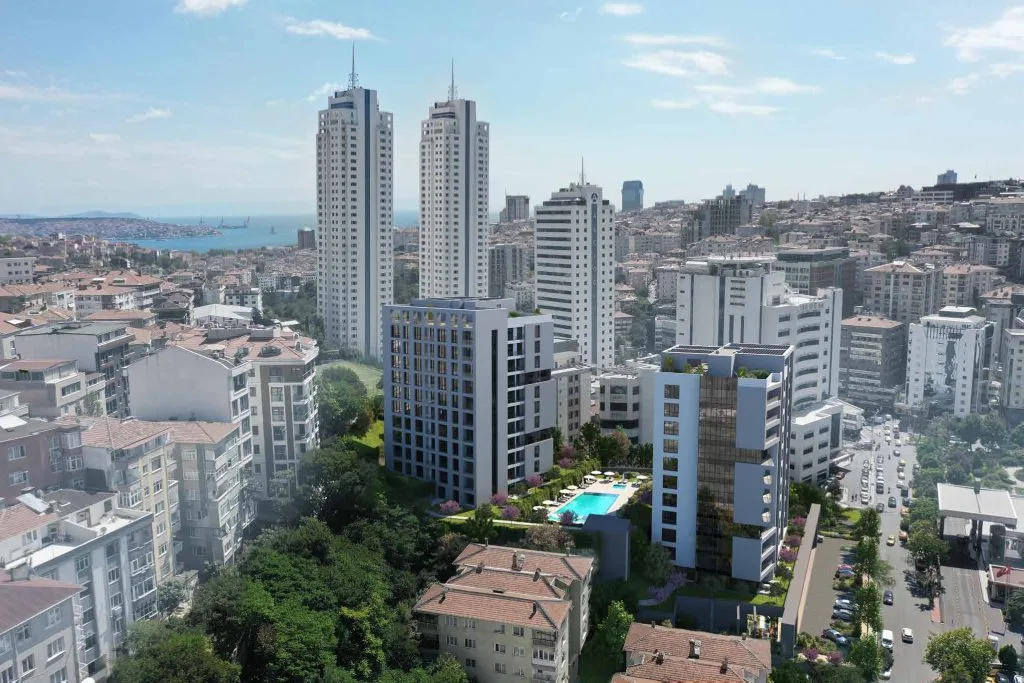
Sisli’s last skyscraper residence with Bosphorus views
伊斯坦布尔市中心波希米亚风格的Bomonti核心地带的一座摩天大楼公寓及办公住宅。
喜欢您所看到的吗?
伊斯坦布尔强劲收益的可负担房产市场
Esenyurt仍是伊斯坦布尔最易进入的市场,平均价格为26,081 ₺/m²,平均房产价值约为290万 ₺。该区同时提供全市最强的收益率,达8.96%,摊销期为11年。
Küçükçekmece和Fatih均提供相对可负担的入市价格,收益率超过8%,且摊销周期较短。Küçükçekmece受益于Marmaray、地铁连接及重大更新活动,而Fatih因其中心位置和历史特色仍具吸引力。
亚洲一侧动力
Üsküdar价格同比上涨44.02%,达到83,893 ₺/m²。该区结合了历史性的博斯普鲁斯海峡街区与通过Marmaray和M5地铁的现代交通连接。
Maltepe录得年度强劲上涨之一,达48.16%,平均价格为71,792 ₺/m²。学校、医院、海岸通道、Marmaray及M4地铁持续支持住宅需求。
Pendik和Ümraniye依旧受中等收入家庭及寻求较高收益、交通改善和相较核心高端区更易负担价格的投资者欢迎。
伊斯坦布尔房价趋势及可负担性
自2020年以来的压缩市场周期推动伊斯坦布尔房产价值超越传统可负担水平。市中心豪宅常规超过2000万 ₺,而郊区及更新主导的区县通常维持在300万至600万 ₺区间。
这形成了双重市场。富裕的本地及国际买家继续集中于Beşiktaş、Kadıköy、Sarıyer和Beykoz,追求声望和生活方式,而终端用户和以收益为目标的投资者则越来越多地关注外围及更新主导的区县。
租赁市场与法律纠纷
租金通胀依然是伊斯坦布尔房产市场最具破坏性的力量之一。近年租金大幅上涨,导致房东和租户之间产生重大矛盾。
此前在高通胀期间实行的年租金涨幅25%上限造成现有租金价格与市场当前租金之间出现巨大差距。这加剧了广泛的房东与租户纠纷,也使房产投资者的租金收入规划变得复杂。
外国卖家与入籍投资者
2021及2022年间基于入籍购房的交易,随着三年持有期到期,正逐渐回归二手市场。许多早期国际买家已实现强劲资本增值,尤其是在伊斯坦布尔房价急速攀升前购入房产者。
贝西克塔斯、希什利、卡德凯莱和库楚克切克梅杰等热门地区,越来越多持有土耳其公民身份的外国卖家作为长期资产持有,并通过房产增值实现收益,挂牌出售房源增多。
2026年伊斯坦布尔房地产市场展望
未来一年可能更有利于财力雄厚的买家,他们能在高利率环境下出手购房。如果2026年利率下降,积压的需求可能回归市场,支持房价进一步上涨。
以更新改造为主导的区如卡德凯莱、库楚克切克梅杰、泽伊廷布尔努及Eyüpsultan部分区域,非常适合优先考虑较短回本期、更高收益率及基础设施驱动增长的投资者。
结论
伊斯坦布尔房地产市场依然高度分化。豪华区价格昂贵且收益率较低,但中档及以更新改造为主的区域继续提供较高的租金回报和更易进入的价格。
对于考虑在伊斯坦布尔购买房产的国际买家来说,机会依然存在。最强的前景可能出现在交通便利、城市更新、租赁需求旺盛及长期转售流动性良好的区。
市场报告免责声明: 本文反映了2025年8月的伊斯坦布尔房地产市场数据及区价格指标,发表于2026年5月。