Март снова наступил, а для инвесторов в недвижимость в Турции это означает время подавать годовую декларацию о доходах. Хотя это не самое приятное занятие, оно необходимо. Многие инвесторы Pera, как новички, так и опытные, часто задают вопросы о том, как работает налог на доходы от аренды в Турции. Один из частых вопросов звучит так: «Я не живу в Турции, почему я должен платить налог?» Ответ прост: доход, полученный в Турции, должен облагаться налогом в Турции. Если это относится к вам, читайте дальше!
Допустимые расходы
Последние предложения недвижимости на продажу в Шишли
Большая меблированная студия на продажу в Extensa Bomonti
Просторная меблированная студия на продажу в Extensa Bomonti, свободна и готова к немедленному заселению или сдаче в аренду.
Квартира на вторичном рынке в известном комплексе Bomonti Rotana
Небоскреб с апартаментами и офисными помещениями в самом сердце центра Стамбула, в богемном районе Bomonti.
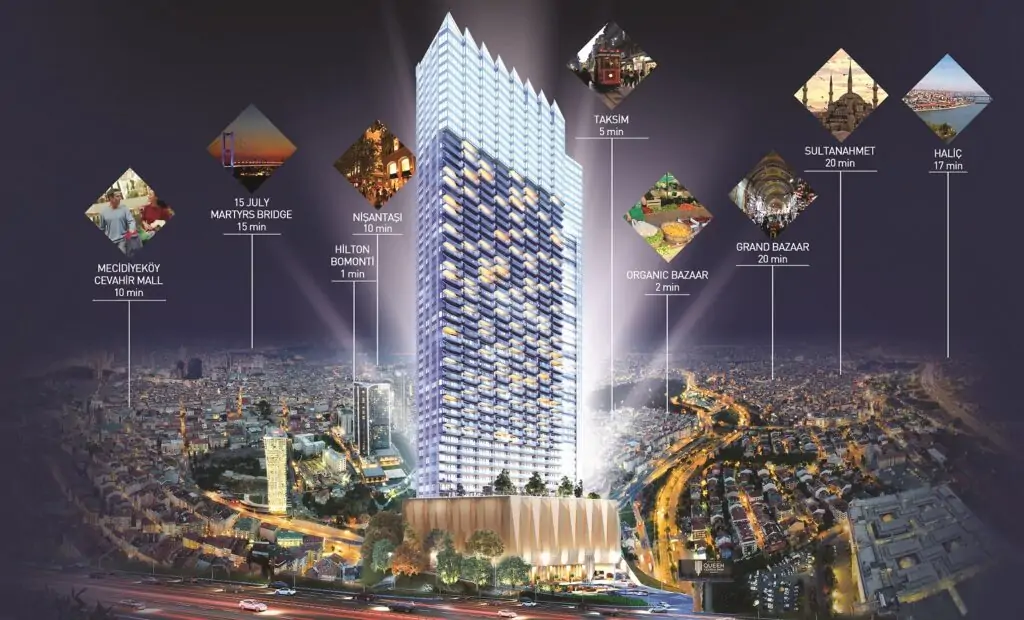
Квартира с одной спальней в Queen Central Park Bomonti
Квартира с одной спальней на вторичном рынке с балконом и впечатляющими видами в Queen Central Park, также известном…
Премиальные жилые апартаменты в Şişli
Превосходный жилой комплекс в самом сердце города Стамбула, в районе Beşiktaş, с приватными садами, отличной инфраструктурой и квартирами…
Вам нравится то, что вы видите?
В Турции разрешены два метода декларирования дохода от аренды: метод единый платеж и метод фактических расходов.
Метод единого платежа
- Инвесторы могут списывать 15% своего дохода от аренды в качестве расходов без необходимости предоставления подтверждающих документов.
- После выбора этого способа он должен применяться последовательно в течение Dвух последовательных лет.
Метод фактических расходов
- Этот вариант идеален, если ваши фактические расходы превышают 15% от вашего дохода от аренды.
- Инвесторы обязаны сохранять счета и квитанции по всем соответствующим расходам в течение налогового года.
Вот допустимые расходы по методу фактических расходов:
- Процент по кредиту: Процент по займам, взятым для приобретения недвижимости.
- Dеаппрециация: Владельцы могут заявлять 5% стоимости недвижимости в качестве амортизации на протяжении до пяти лет с даты покупки. Например, недвижимость, приобретённая за ₺1,000,000, может ежегодно списывать ₺50,000 в качестве расхода в течение пяти лет.
- Техническое обслуживание и ремонты: Расходы, связанные с содержанием, такие как покраска, ремонт дверей или уход за садом.
- Годовые налоги на недвижимость: Их также можно учесть в расходах.
Примечание: Расходы, понесённые при приобретении недвижимости, такие как налог на покупку и отчёты оценщиков, не подлежат вычету.
Расчет налога
Доход от аренды в Турции облагается налогом в соответствии с налоговыми ставками на доходы физических лиц. Инвесторам рекомендуется нанять бухгалтера для обеспечения точности расчетов и соблюдения требований. Налоговые ставки на 2025 год следующие:
| Шкала доходов (TRY) | Ставка (%) |
|---|---|
| До 158 000 | 15 |
| От 158 001 до 330 000 | 20 |
| От 330 001 до 1 200 000 | 27 |
| От 1 200 001 до 4 300 000 | 35 |
| От 4 300 001 и выше | 40 |
Эти диапазоны применяются как к доходам от трудовой деятельности, так и к нетрудовым доходам, включая доходы от аренды. Расчет налога основывается на общем годовом доходе от аренды за вычетом допустимых расходов.
Основные моменты, которые нужно помнить
- Срок подачи декларации: Убедитесь, что ваш доход задекларирован до 31 марта.
- Первый взнос по налогу: Первый взнос по налогу также должен быть уплачен к этой дате. Второй взнос необходимо оплатить до 31 июля.
- Обратитесь за профессиональной консультацией: Навигация по налоговой системе Турции может быть сложной. Найм квалифицированного бухгалтера поможет обеспечить соблюдение законодательства и оптимизировать налоговые обязательства. Свяжитесь с нами для рекомендации.
Для индивидуальной консультации не стесняйтесь обращаться в Pera Property. Мы с радостью порекомендуем вам наших налоговых консультантов, базирующихся в Шишли, Стамбул.
Данная статья была впервые написана в марте 2016 года и обновлена 1 января 2025 года с учетом последних налоговых ставок. Для получения актуальной информации о налоговых ставках, пожалуйста, свяжитесь с нами или обратитесь к официальному сайту налоговой службы Турции.